香港投资移民再松绑:3000万住宅可计入,三条路径怎么选?
香港投资移民2026年迎来实质性变化。2025年9月施政报告将住宅物业投资门槛从5000万港元降至3000万港元后,市场正在经历一轮新的激活。截至2026年2月,新资本投资者入境计划已接获近3200宗申请,预计为香港带来约950亿港元资金涌入。2026年3月净资产审查期进一步从两年缩至六个月后,申请量直接翻倍。
但与这个庞大资金池形成对比的是,获批申请中住宅物业的配置占比仍有较大空间。这恰恰说明:住宅通道的价值尚未被市场充分认知,存在认知差。
一、住宅怎么买?3000万门槛+1000万计入上限,先看懂规则
新计划总投资门槛3000万港元,拆成两部分:
2700万港元基础投资:可配置于获许金融资产(股票、债券、基金、存款证等)及房地产。房地产总投资上限1500万港元。
住宅物业的关键门槛:单一物业成交价须3000万港元以上(2025年9月17日后适用此标准)。如果按揭买房,只计算申请人实际投入的自有资金部分,贷款部分不计入。
计入上限:1000万港元。无论物业总价多高,最多只有1000万港元能计入投资额。
举个例子:购买一套3000万港元的住宅,假设七成按揭,实际投入首付900万港元——这900万可计入投资额。剩余2100万港元通过金融资产补足,即可完成3000万投资门槛。
300万港元强制创科投资:须投入香港投资管理有限公司指定的创科组合,锁定期7年。
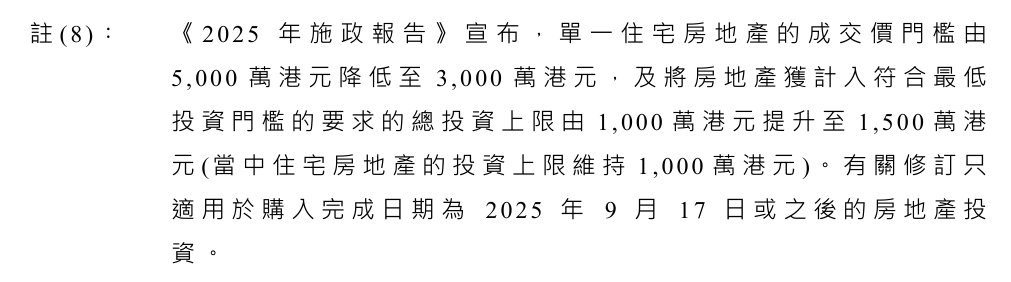
资料来源:香港投资推广署
二、住宅通道的独特价值:金融资产不具备的东西
在同类投资移民计划中,允许将住宅物业计入投资额的国家和地区屈指可数。新加坡和澳大利亚的主流投资移民路径都已排除纯住宅投资,而香港保留了这条通道——这是制度上的特殊优势。
住宅的价值在于它的复合属性:既是身份规划的合规投资标的,也是家庭在港生活的实际居所,同时还是香港核心资产的长期配置。金融资产解决的是“合规”问题,住宅解决的是“居住”和“长期价值”问题——两者并不互斥,完全可以组合配置。
三、2026年新规让申请更灵活
2026年3月起,新政做了三处调整,整体降低了启动难度:
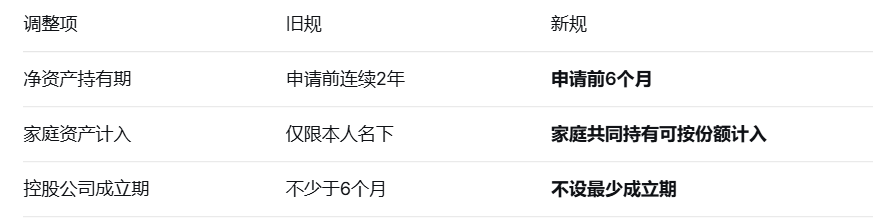
净资产审查期缩短影响最直接:从两年缩短到六个月,意味着申请人不需要提前那么久做资产规划,决策到启动的时间大幅压缩。
住宅门槛下调的效应将在后续获批数据中逐步体现。2025年9月之前提交的申请仍适用5000万旧门槛,住宅选项几乎被排除。2025年9月之后提交的申请适用3000万新门槛,这部分审批结果预计将在2026年下半年陆续出炉。届时市场将看到住宅配置比例的实质性变化,而当前这个政策落地后的过渡期,恰恰是供给相对充足、选择主动权在买方的时间窗口。
四、谁适合走这条路?
新计划不要求学历、不要求语言、不强制在港工作。续签模式2+3+3,维持投资就能续。住满7年通常居住可申永居,达不到也能转“无条件逗留”,身份不丢。
适合这三类家庭:
资产已在境外,需要跨境配置通道的企业家
有子女教育规划的家庭,DSE或华侨生联考是两条升学路径
看好香港核心资产长期价值的投资者
香港投资移民的住宅通道已经打开,但海岸家观察到,市场上能同时满足“3000万成交价+合规计入条件+优质区位”的房源筛选门槛并不低。海岸家持续跟踪香港投资移民新政细则,住宅通道已打开但规则比较复杂,如果你正在了解不同资产类别怎么组合,欢迎找海岸家聊聊,我们可以帮你梳理整体的合规框架。关注海岸家,获取更多政策解读。