澳洲房产税改“动刀”:负扣税取消、资本利得折扣被砍
今年5月,澳大利亚国库部长吉姆·查默斯公布了被称为“数十年来最重要”的联邦预算案。这份预算案的核心,是对澳洲房产投资的两大税收优惠动刀:从预算案当晚起,新购置的现房将不再符合负扣税政策,除非是新建住房。同时,现行的50%资本利得税折扣将从2027年7月起被通胀指数化系统取代。
消息一出,市场迅速反应。澳洲最大的贷款机构联邦银行(CBA)在6月将2026年全国房价增长预测从3%下调至0%,并警告政策对房价的长期拖累可能接近5%。AMP首席经济学家Shane Oliver更预测,房价短期可能下跌高达5%。
戏剧性的是,这项政策被批评为违背了工党2025年大选前“不碰负扣税”的承诺。它被视为一场针对“代际不公平”的政治豪赌,旨在让年轻人更容易上车,却也让投资者面临规则改写后的焦虑。
一、税改到底改了什么?
负扣税:现房不再“划算”
这是整场改革的核心。旧政下,投资房亏损(如房贷利息)可从个人工资等应纳税收入中扣除,从而减少总税负。新规从2027年7月起,将负扣税优惠仅限于新建住宅。
对于预算案公布前已持有或购买的投资房,享受祖父条款保护,规则不变,直至出售。预算案后购买现房的投资者,亏损只能用于抵扣未来的租金收入或房产资本利得,不能再抵扣工资等个人收入。
资本利得税(CGT):50%折扣被取代
从2027年7月起,现行的50%资本利得税折扣将被通胀指数化系统取代。持有资产增值后,将按扣除通胀后的实际收益纳税,并适用最低30%的税率。主要自住住宅继续免税。同样的祖父条款也适用:预算案前积累的资产增值,仍可享受50%折扣。
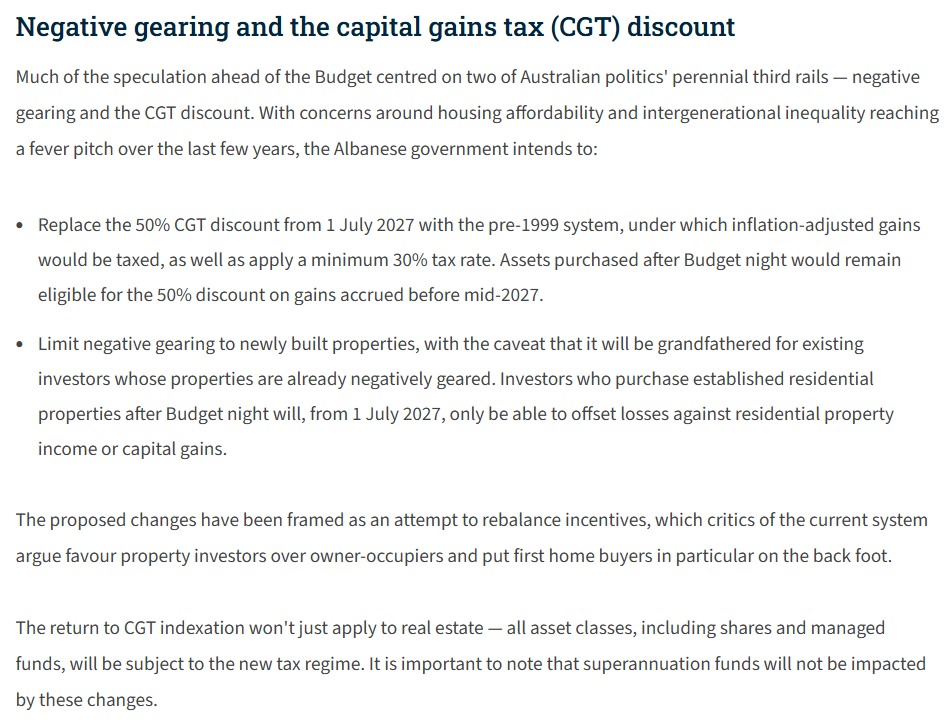
图片来源:Gallagher
二、市场正在发生什么?
投资者观望情绪蔓延
政策公布后,投资者信心受到直接冲击。CBA经济学家指出,预算案出台后市场情绪出现了“特别明显的转变”,税改“加速了已经开始的放缓”。2026年5月首府城市拍卖清空率已跌至43.1%,澳大利亚国民银行(NAB)也认为税改是“四分之一个世纪以来最重要的住房税收变化”。
买方议价空间扩大
与此同时,首次购房者获得了新的政策支持——政府推出5%首付担保计划,帮助约75,000人进入市场。CBA测算显示,税改会减少投资者需求,预计每年约有7,500套房产从投资者手中转向自住买家。在当前买家竞争减少、卖家定价趋于务实的背景下,精挑细选的买家有机会以更合理的价格评估优质资产。
新建住房市场迎来政策红利
政府通过税改刻意将资本引向新建住房市场。新建住宅买家仍可享受负扣税优惠和CGT折扣,且有“新旧制度择一从优”的选择权。配合100亿澳元住房基础设施基金,政府预计新增65,000套住房供应。
但市场并非一边倒。反对党影子财长安格斯·泰勒警告,税改会推高租金并减少整体住房供应。Domain研究与经济主管也指出,投资者撤出现房市场可能导致租赁供应减少,推高空置率本已紧张地区的租金。国库部的官方测算则认为,改革对租金的影响微乎其微——普通租户每周仅增加不到2澳元。
三、对买家的启示
澳洲房产市场的底层逻辑正在被重写。负扣税和CGT折扣退场后,投资现房的税务优势大幅削弱,但这也为自住买家创造了更公平的竞争环境。
对于计划配置澳洲房产的家庭,理解这一轮税改的结构性影响——而不是被短期情绪裹挟——才能在新的市场平衡中找到适合自己的方向。海岸家持续跟踪澳洲房产及政策变动,税改之后规则变了,如果你正在评估澳洲市场的配置方向,欢迎找海岸家聊聊,我们可以帮你梳理新的规则框架下的各种可能。关注海岸家,获取更多市场资讯。