特朗普喊出“经济能涨20%”,美联储却在准备加息:美国房贷利率的下一步往哪走?
美国总统特朗普周一抛出了一个惊人的判断:美国GDP年化增速可能达到14%、15%、16%甚至20%,并且即便经济实现如此强劲的增长,也不应该成为美联储加息的理由,美国“应该拥有全球最低的利率”。
这番话放在白宫椭圆形办公室的公开活动上说出口,直接把白宫与央行的政策分歧摆到了台面上。美联储7月会议维持利率不变,但已有三位政策制定者投出异议票支持加息,市场对9月加息的押注概率一度升至57.5%。
一边是总统期待经济狂奔、呼吁最低利率,另一边是央行盯着还没回落到位的通胀、酝酿加息。对美国房贷市场来说,这个分歧的走向,才是真正需要关注的问题。
一、20%的愿景与现实之间,隔着1.5%的距离
特朗普提到的14%至20%增速,在美国现代经济史上是极其罕见的。根据美国经济分析局自1947年以来的数据,实际GDP年化增速达到或超过20%的季度仅出现过一次——2020年第三季度疫情后经济重启时的34.9%,而在此之前的一个季度,经济曾以28%的年化率深度收缩。再往前追溯,就是1950年第一季度的16.7%,那是二战结束后的特殊扩张期。
当前美国经济的真实增速远低于这些数字。美国经济分析局最新数据显示,2026年第二季度实际GDP年化增速仅1.5%,较一季度的2.1%进一步放缓。与此同时,通胀指标全面上修,核心PCE升至3.6%,远高于美联储2%的目标。
特朗普的核心观点是:经济增长成功并不会引发通胀,如果生产率和供给能力同步提升,经济可以在没有显著物价压力的情况下快速扩张。但美联储面对的现实是:劳动力市场依然偏紧、服务业通胀黏性犹存,需求增速一旦持续超过供给能力,价格就会被推高。
二、总统与央行的分歧,如何影响房贷利率?
这场分歧的直接后果,是房贷市场的信号变得模糊。
一方面,特朗普政府一直在用行政力量压低房贷成本。2026年1月,特朗普下令房利美和房地美购买高达2000亿美元的抵押贷款债券,以填补美联储缩表留下的需求缺口。效果立竿见影——美国30年期固定抵押贷款平均利率时隔近三年首次跌破6%,降至5.99%。
但另一方面,美联储的政策方向与此相悖。尽管特朗普多次公开施压美联储降息,美联储主席沃什近期释放鹰派信号,强调“必须确信基本通胀正在以足够的速度明确朝着目标前进,否则我们还有工作要做”。长端美债收益率已明显上行,30年期国债收益率创2007年以来新高——而抵押贷款利率与10年期美债收益率高度相关。
摩根大通研究预计,2026年固定房贷利率将维持在6%以上的高位。这与特朗普“全球最低利率”的愿望之间存在明显差距。
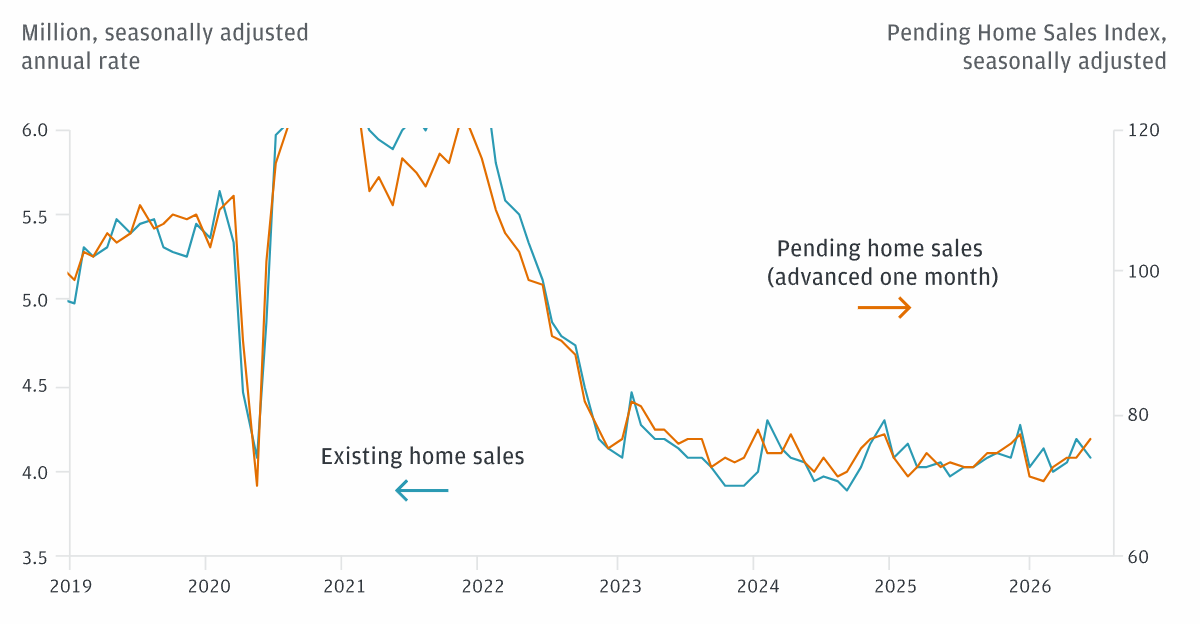
图片来源:J.P.Morgan
三、对计划配置美国房产的家庭意味着什么?
当前美国房产市场正处于一个信号交织的阶段:
利率路径不确定——特朗普施压降息与美联储鹰派立场之间的博弈,使房贷利率的走向难以判断。如果市场开始质疑美联储独立性,甚至可能推高国债收益率,反而加剧利率上行压力。
区域分化持续——摩根大通预计2026年全国房价增速将“停滞在0%”,但区域差异显著。西海岸和阳光地带因疫后建筑热潮导致的供应过剩,房价下跌压力更大;而东北部和中西部库存紧张区域,更低利率反而可能因竞争加剧而推高房价。
购房条件有所改善——库存小幅回升、房价涨幅趋缓,Compass数据显示美国住房可负担性已回到2020年以来最好水平。但在经济不确定时期,买家往往更加犹豫。
白宫与美联储的分歧仍将持续,但无论哪一方最终占上风,对家庭资产配置而言,理解这种分歧背后的结构性逻辑——而不是被短期言论牵着走——才是做出判断的基础。
海岸家持续关注美国房产及利率政策变化,如果你正在考虑美国房产配置,欢迎找海岸家聊一聊,我们可以一起梳理当下的市场状况和你的关注点。关注海岸家,获取更多深度解读。